Le marché européen de la mobilité électrique connaît une accélération sans précédent, portée par des acteurs qui repensent en profondeur leur stratégie de déploiement. Parmi eux, Allego s’impose comme un opérateur incontournable, dont les choix structurels influencent directement le développement des infrastructures de recharge à l’échelle du continent.
En quelques points
- Allego harmonise ses tarifs de recharge dans six pays européens pour simplifier l’expérience des utilisateurs de véhicules électriques.
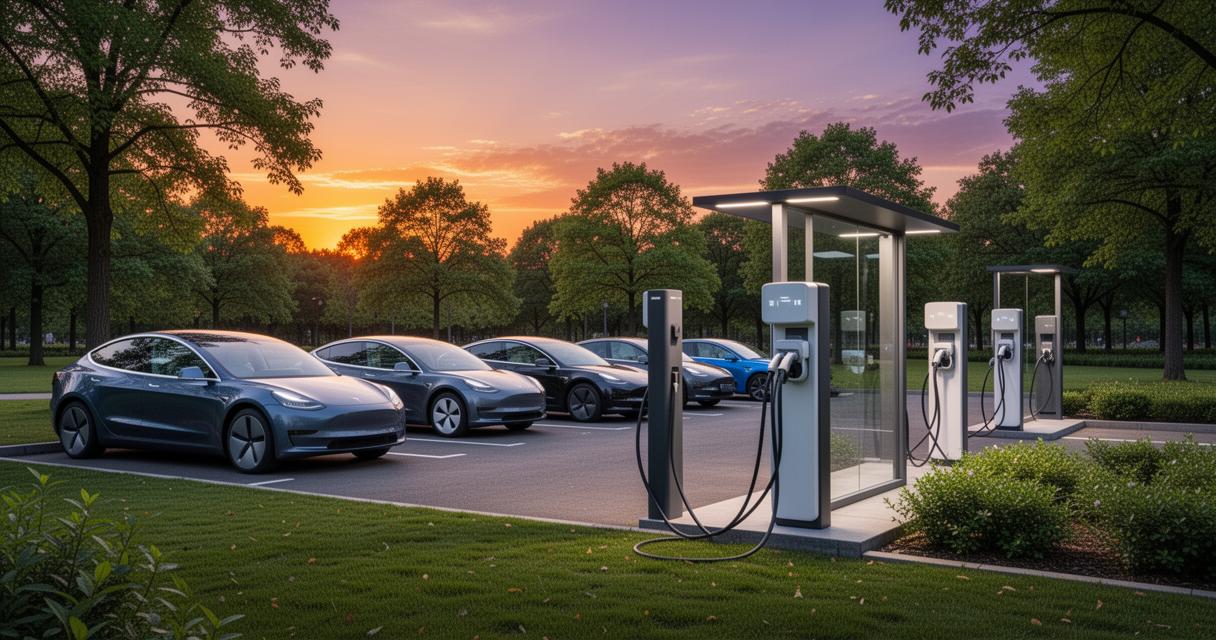
- La majorité du réseau d’Allego se compose de bornes haute puissance dépassant 150 kW, répondant aux besoins de recharge rapide sur les axes majeurs.
- Le développement massif des infrastructures de recharge est crucial pour atteindre les objectifs européens de transition énergétique et de décarbonation du secteur des transports d’ici 2035.
- Le secteur des bornes de recharge attire des investissements privés massifs, atteignant près de 2 milliards d’euros en trois ans à l’échelle européenne.
- De grands acteurs industriels comme Stellantis, TotalEnergies et CATL investissent dans toute la chaîne de valeur, des batteries à la distribution d’énergie.
- La France doit accélérer le déploiement de ses bornes publiques pour atteindre l’objectif de 400 000 points de charge d’ici 2030 face à la croissance rapide du parc électrique.
Une offre de tarifs unifiés à travers six pays européens
Harmonisation des coûts pour la recharge des véhicules électriques
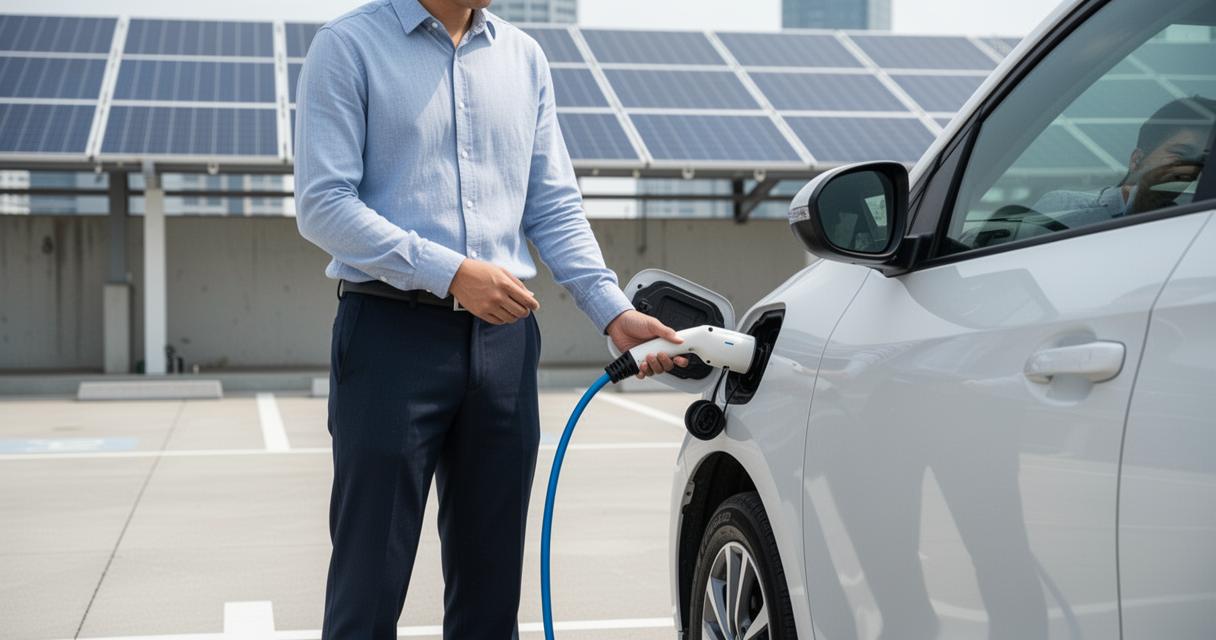
La récente initiative d’Allego consiste à proposer une offre tarifaire harmonisée dans six pays européens, une démarche qui marque une étape importante dans la standardisation de la recharge publique. En France, le réseau de l’opérateur compte plus de 1 400 points de charge répartis sur plus de 160 stations, avec une puissance maximale atteignant 400 kW sur certaines bornes ultra-rapides. Le tarif public sans abonnement s’établit à 0,59 €/kWh pour la recharge ultra-rapide, tandis qu’un abonnement mensuel permet d’accéder à un tarif réduit de 0,39 €/kWh. Cette logique d’optimisation tarifaire répond à une attente forte des utilisateurs de véhicules électriques, souvent déroutés par la disparité des prix selon les réseaux.
La stratégie d’Allego s’inscrit dans un contexte de forte croissance : plus de 70 % de ses bornes délivrent une puissance supérieure à 50 kW, et près de 60 % des points de charge atteignent 150 kW ou davantage. Cette montée en puissance du réseau vise à répondre à une demande croissante dans des pays comme la France, le Royaume-Uni ou d’autres marchés européens clés. L’objectif est clair : offrir une expérience de recharge rapide cohérente, quel que soit le pays traversé.
Soutien à la transition énergétique sur le continent
Au-delà de la question tarifaire, cette initiative s’inscrit pleinement dans le cadre de la transition énergétique européenne. L’Union européenne vise 100 % de ventes de véhicules 100 % électriques d’ici 2035, conformément au plan dit « Fit for 55 ». Pour y parvenir, le développement massif des infrastructures de recharge est une condition indispensable. On estime que la France devrait compter environ 18 millions de véhicules électriques à cette horizon, contre seulement 1,5 million de véhicules 100 % électriques recensés fin 2023. Le défi est donc considérable, et des opérateurs comme Allego jouent un rôle structurant dans cette équation.
Les enjeux de l’investissement dans le secteur des bornes
Déploiement des infrastructures et de la plateforme de distribution
Le secteur des bornes de recharge attire des investissements massifs. En l’espace de trois ans, les investissements privés dans les opérateurs spécialisés ont totalisé près de 2 milliards d’euros à l’échelle du marché européen. Ces chiffres témoignent de l’attractivité du secteur, mais aussi de l’ampleur des besoins. Allego a lui-même franchi une étape décisive en acquérant le réseau Mega-E en juillet 2022 pour environ 33 millions d’euros, s’appropriant ainsi quelque 100 sites et près de 770 points de charge supplémentaires.
Pour répondre à la demande attendue, l’opérateur prévoit de déployer plus de 320 sites HPC d’ici 2025, chacun doté d’au moins 4 points de charge. Sa plateforme de distribution et de gestion du réseau affiche un taux de disponibilité de 99,5 %, ce qui constitue un gage de fiabilité pour les utilisateurs. La région Occitanie s’impose comme la zone la mieux équipée en France, avec plus de 230 points de charge, tandis que des communes comme Thiais, Serris et Duttlenheim se distinguent par la densité de leurs équipements.
Rôle des acteurs majeurs de l’énergie et des batteries
Le développement des bornes de recharge ne peut être dissocié des grandes mutations industrielles qui traversent le secteur de l’énergie et de la mobilité. Des groupes comme Stellantis, TotalEnergies et CATL investissent massivement dans la chaîne de valeur de la mobilité électrique, des batteries aux infrastructures de recharge. Ces acteurs, qui occupent des postes stratégiques dans leur secteur respectif, contribuent à structurer un écosystème où la production d’énergie, le stockage et la distribution convergent. TotalEnergies, par exemple, fournira à terme de l’énergie à des réseaux de recharge à grande échelle, renforçant ainsi la cohérence de la chaîne énergétique.
Les investissements en jeu se chiffrent en milliards d’euros, voire en milliards de dollars à l’échelle mondiale, notamment lorsqu’on intègre les programmes d’usines de batteries en Europe et aux États-Unis. CATL, leader mondial de la fabrication de batteries, investit dans des capacités de production sur le continent européen, tandis que Stellantis engage des centaines de millions dans l’électrification de son parc automobile. Ces dynamiques industrielles sont indissociables du déploiement des bornes en entreprise et des réseaux publics.
Réduction des émissions et avenir du réseau de recharge
Objectifs globaux face aux gaz à effet de serre
La réduction des émissions de gaz à effet de serre constitue le moteur profond de toutes ces transformations. L’électrification des véhicules individuels est aujourd’hui reconnue comme un levier essentiel de la décarbonation du secteur des transports, qui représente l’une des principales sources d’émissions en Europe. La montée en puissance des véhicules électriques et des véhicules hybrides rechargeables modifie en profondeur les besoins en énergie : les projections estiment que la recharge des véhicules électriques pourrait nécessiter près de 40 TWh par an d’ici 2035 en France, une quantité équivalente à la production annuelle de plusieurs tranches nucléaires.
Cette perspective implique des tensions potentielles sur le réseau électrique, et invite à une réflexion sur la gestion intelligente de la demande. Des solutions comme la recharge à domicile pilotée ou la recharge aux heures creuses permettent déjà d’atténuer ces pics de consommation. En 2022, environ 85 % des bornes actives étaient situées au domicile des particuliers, assurant 90 % de l’énergie livrée. Cette prépondérance devrait évoluer à mesure que les réseaux publics se densifient et que la recharge à destination se développe dans les centres commerciaux, les parkings d’entreprises et les aires de service autoroutières.
Perspectives pour le marché en France et au Royaume-Uni
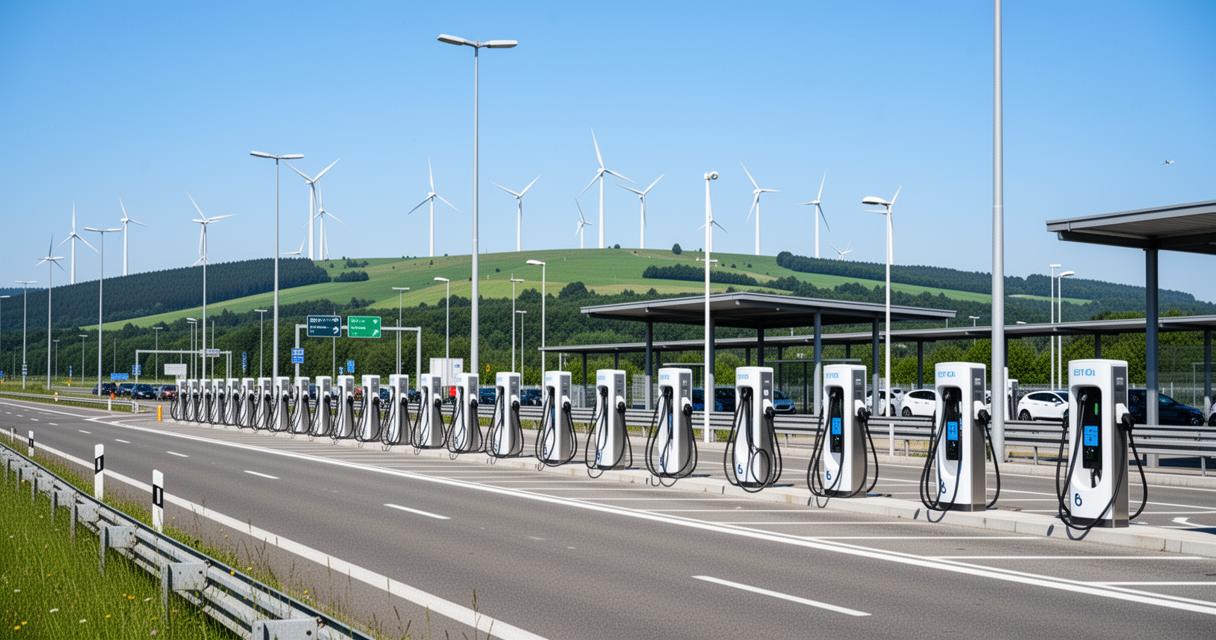
En France, l’État vise 400 000 bornes publiques d’ici 2030, contre environ 170 000 actuellement ouvertes au public et 34 000 bornes rapides disponibles sur autoroutes et autres lieux. Le ratio recommandé par l’Union européenne est d’une borne publique pour 10 véhicules électriques, un objectif encore loin d’être atteint au regard de la croissance attendue du parc. La montée en puissance du bonus écologique et d’autres aides à l’acquisition, comme la prime à la conversion, contribue à accélérer les ventes, créant mécaniquement une pression supplémentaire sur l’infrastructure.
Au Royaume-Uni, la dynamique est similaire, avec des initiatives privées innovantes, comme des offres de leasing intégrant installation d’une borne à domicile et fourniture d’électricité. Le marché britannique, comme le marché français, voit émerger une concurrence accrue entre opérateurs, avec de faibles barrières à l’entrée mais des exigences croissantes en matière de qualité de service. Dans ce contexte, la stratégie d’Allego, fondée sur la recharge ultra-rapide, l’harmonisation tarifaire et un déploiement structuré sur les grands axes européens, lui confère une position différenciante dans un secteur en pleine recomposition.